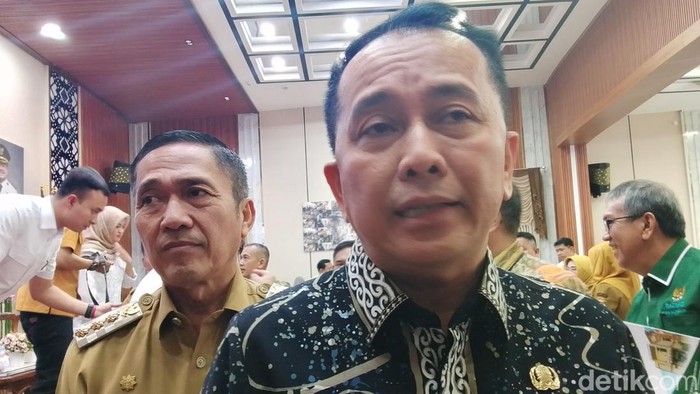
Kementerian Dalam Negeri (Kemendagri) menyoroti klaim Yayasan Pendidikan Indo Global Mandiri (IGM) sebagai lembaga nirlaba di tengah polemik tunggakan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) di Kota Palembang, Sumatera Selatan.
Kemendagri meminta status nirlaba yang diklaim yayasan tersebut dibuktikan secara transparan, terutama melalui kondisi dan laporan keuangan lembaga.
Direktur Jenderal Bina Keuangan Daerah Kemendagri Agus Fatoni mengatakan status sebagai yayasan pendidikan tidak serta-merta membuat sebuah lembaga terbebas dari kewajiban membayar pajak.
SCROLL TO CONTINUE WITH CONTENT
Menurutnya, terdapat sejumlah lembaga pendidikan di Palembang yang tetap menjalankan kewajiban perpajakan meskipun bergerak di bidang pendidikan.
"Perlu dilihat dan didalami terlebih dahulu apakah lembaga tersebut benar-benar tidak berorientasi mencari keuntungan atau justru mendapatkan keuntungan dari aktivitas yang dijalankan," katanya kepada wartawan, Selasa (10/11/2026).
Fatoni menjelaskan, lembaga yang mengklaim sebagai organisasi nirlaba harus mampu menunjukkan bukti bahwa aktivitasnya memang tidak berorientasi pada keuntungan.
Salah satu aspek yang perlu diperiksa adalah transparansi pengelolaan keuangan yayasan, termasuk bagaimana dana yang diperoleh digunakan untuk menjalankan kegiatan lembaga.
"Jika suatu lembaga mengklaim sebagai organisasi nirlaba, status tersebut harus dapat dibuktikan, salah satunya melalui kondisi dan transparansi keuangannya," jelasnya.
Meski demikian, Fatoni menyebut lembaga sosial maupun pendidikan yang memberikan pelayanan secara gratis dan tidak mencari keuntungan dapat menjadi pertimbangan pemerintah dalam memberikan kebijakan keringanan pajak.
Dia mencontohkan yayasan yang mengelola panti asuhan atau lembaga pendidikan yang benar-benar memberikan layanan tanpa berorientasi pada keuntungan.
Terkait polemik kewajiban PBB-P2 Yayasan IGM, Fatoni mengatakan pihak yayasan tetap memiliki hak untuk mengajukan keberatan kepada kepala daerah.
Pengajuan tersebut dapat dilakukan sesuai mekanisme dan ketentuan peraturan perundang-undangan yang berlaku.
"Siapa pun yang merasa keberatan, baik perseorangan maupun kelembagaan, memiliki hak untuk mengajukan keberatan kepada kepala daerah sesuai dengan kewenangan yang berlaku," jelasnya.
Fatoni menyebut kepala daerah memiliki kewenangan untuk menelaah dan mempertimbangkan permohonan wajib pajak sebelum mengambil keputusan.
Permohonan yang diajukan bisa berupa pengurangan, penghapusan, maupun keringanan pembayaran pajak. Bahkan, pemerintah daerah dapat mempertimbangkan pemberian diskon sepanjang sesuai dengan aturan.
Namun, kebijakan tersebut tidak bisa diberikan secara sembarangan. Setiap permohonan harus melalui proses analisis dengan mempertimbangkan dasar hukum serta kondisi wajib pajak yang bersangkutan.
Lebih lanjut, Fatoni mendorong Pemerintah Kota Palembang dan pihak Yayasan IGM mengedepankan komunikasi terbuka untuk menyelesaikan persoalan tunggakan PBB-P2 tersebut.
Menurutnya, kedua belah pihak perlu duduk bersama untuk membahas alasan keberatan, termasuk ketentuan yang menjadi dasar pengenaan pajak.
Dengan komunikasi yang baik, persoalan perpajakan diharapkan dapat diselesaikan tanpa menimbulkan polemik berkepanjangan.
"Yang terpenting, pemerintah daerah dan wajib pajak bisa berkomunikasi secara terbuka. Apa yang menjadi keberatan perlu dibahas bersama, sehingga ada kejelasan mengenai dasar pengenaan pajak maupun kemungkinan pemberian keringanan," tutupnya.